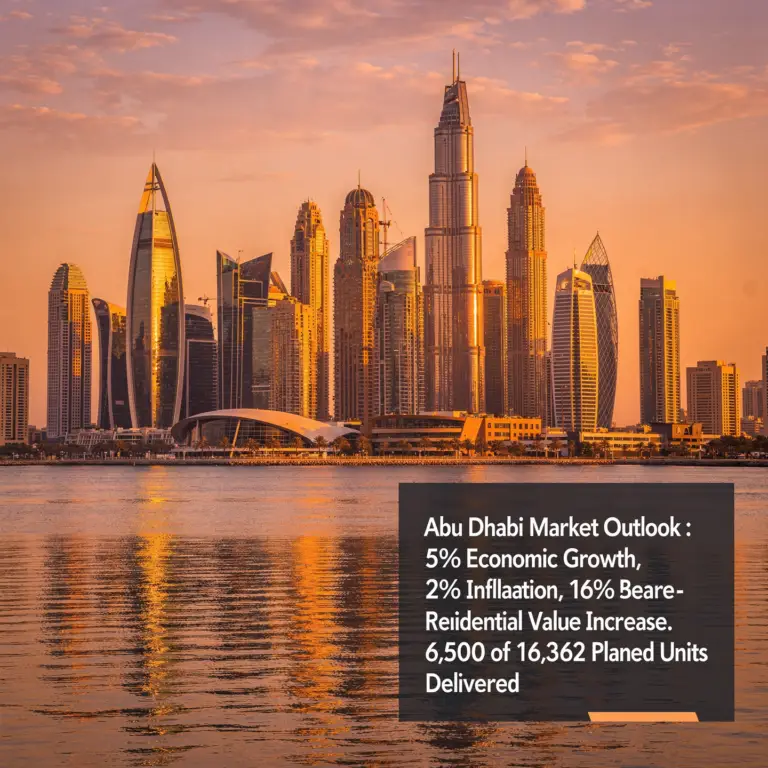
Ситуация на рынке Абу-Даби в 2026 году характеризуется устойчивым макроэкономическим ростом и ограниченным вводом нового жилья. Если, согласно прогнозам, стоимость жилья вырастет примерно на 16%, а из запланированных 16 362 единиц жилья фактически будет сдано только около 6 500, рынок будет вести себя как в цикле дефицита: ценовая власть остается за объектами с выгодным расположением и высоким качеством, а инвесторы склонны уделять особое внимание объектам «под ключ», устойчивости арендных доходов и ликвидности в престижных районах.
Ключевые выводы
- Макроэкономика: рост ВВП около 5 %, инфляция около 2 %, численность населения приближается к 4,5 млн.
- Жилая недвижимость: прогнозируемый рост стоимости — около 16%; рост арендной платы — около 6%; объем ввода в эксплуатацию ниже плана → способствует укреплению цен и арендной платы.
- Офисы: дефицит офисов премиум-класса; рост арендной платы до ~20%, рост стоимости ~10%; минимальный объем новых площадей; заполняемость ~93%.
- Гостиничный сектор: высокая заполняемость (~82%) при стабильных показателях ADR/RevPAR; туристические цели до 2030 года остаются амбициозными.
- Инфраструктура: пассажирские железнодорожные линии и линии легкорельсового транспорта (трамваи) со временем могут привести к переоценке районов, удаленных от транспортных узлов.
- Розничная торговля: ведётся строительство новых торговых центров; электронная коммерция продолжает расти → наибольшее значение имеют потребительский опыт и местоположение.
Обзор на 2026 год
1) Макроэкономика
- Рост ВВП: ~5%
- Инфляция: ~2%
- Население: ~4,5 млн
Интерпретация ИИ: фундаментальные факторы спроса по-прежнему благоприятны в секторах жилья, услуг и туризма.
2) Жилье: основная проблема — риск задержки сдачи объектов / дефицит предложения
- Стоимость недвижимости: прогнозируемый рост ~16%
- Арендная плата: прогнозируемый рост ~6%
- Планируемое количество введенных в эксплуатацию объектов: ~16 362 единицы
- Ожидаемое количество сданных объектов: ~6 500 единиц
Что это означает (для покупателей и инвесторов)
- Если сдача объектов задерживается, готовые объекты или объекты «под ключ» часто получают относительное преимущество.
- Кварталы с многоквартирными домами могут показать лучшие результаты, если в них сочетаются широкий выбор жилья и ограниченное предложение со стороны конкурентов.
- Стратегия смещается с «дешевого входа» на «качество + комфорт проживания + ликвидность».
3) Офисы: предложение в премиальном сегменте остается ограниченным
- Арендные ставки на офисы премиум-класса: рост до ~20%
- Стоимость активов: ~10%
- Новая общая арендуемая площадь (GLA): ~4 200 м²
- Заполняемость: ~93%
Интерпретация ИИ
- Ограниченное предложение новых объектов поддерживает уровень арендной платы.
- Сильная динамика рынка офисной недвижимости может повлиять на спрос на жилье в близлежащих районах, откуда удобно добираться на работу.
4) Гостиничный сектор: устойчивый рост с долгосрочными целями
- Заполняемость: ~82%
- Средняя цена за номер (ADR): ~551 дирхам
- RevPAR: ~452 дирхамов
- Количество новых гостиничных номеров: ~309
- Цель туристической стратегии: ~39,3 млн посетителей и ~50 000 номеров к 2030 году
Интерпретация с помощью ИИ
- Активный туризм способствует развитию апартаментов с обслуживанием, спросу на краткосрочное проживание и многофункциональных туристических направлений.
5) Инфраструктура: совокупное преимущество «связанных узлов»
- Пассажирская сеть Etihad Rail планирует соединить 11 городов
- Планируется создание местных железнодорожных и трамвайных линий вокруг международного аэропорта Зайед, острова Яс и других зон развития
Интерпретация с помощью ИИ
- Инфраструктура не способствует всеобщему росту; она способствует развитию районов, которые становятся более связанными между собой и приобретают характер «узлов» (кластеры аэропортов, досуга и занятости).
6) Розничная торговля: предложение растёт, но электронная коммерция продолжает оказывать сильное давление
- Новые торговые центры (например, Lulu Mall, Mina Zayed Wharf)
- Ожидается, что к 2028 году объем электронной коммерции превысит ~48,5 млрд дирхамов
Интерпретация с помощью ИИ
- Победителями в розничной торговле становятся те, кто предлагает «опыт + удобство + привлекательность места», а не просто типовые торговые площади.
Критерии принятия решений инвесторами
В такой год, когда предложение ограничено, наиболее устойчивыми вариантами, как правило, являются:
- Готовые к эксплуатации активы (чтобы избежать неопределенности со сроками сдачи)
- Районы с высокой ликвидностью (где спрос на перепродажу и аренду подтвержден)
- Кварталы с высокой плотностью спроса на жилье (особенно если предложение контролируется)
- Жилье премиум-класса, расположенное рядом с офисными районами (где арендаторы готовы платить за экономию времени на поездках на работу)
- Не гонитесь за «заголовками»: если впоследствии предложение наверстает отставание, цены на слабых субрынках пересматриваются в первую очередь
Краткий FAQ
Почему цены могут расти быстрее при низком объеме ввода в эксплуатацию?
Потому что меньшее количество введенных в эксплуатацию объектов означает меньше альтернатив для конечных пользователей и арендаторов, что укрепляет ценовую власть.
Квартиры или виллы в Абу-Даби в 2026 году?
Если по прогнозам квартиры покажут лучшие результаты, это, как правило, отражает более глубокий спрос и более масштабируемый пул арендаторов — при условии, что район ликвиден и имеет хорошее транспортное сообщение.
В чём заключается самый большой риск?
В том, что придётся заплатить «цену дефицита» на субрынке, который позже столкнётся с волной конкурирующих объектов.
Краткая версия
Прогноз для Абу-Даби на 2026 год выглядит как цикл дефицита: сильный макроэкономический рост при объемах сдачи жилья, значительно отстающих от плана, способствует росту цен и арендной платы, особенно на готовые к заселению объекты в выгодных местах. Рынок офисов премиум-класса также остается напряжённым из-за минимального объёма нового предложения, что поддерживает высокий уровень арендной платы. В таких условиях доходность обычно сосредоточена в престижных, ликвидных жилых районах и готовых к эксплуатации объектах, а не в спекулятивных проектах.
Часто задаваемые вопросы
Каковы основные выводы?
Данный анализ содержит основанные на данных выводы о ценах на недвижимость в ОАЭ, объемах сделок и новых возможностях для инвесторов и покупателей.
Как это влияет на покупателей недвижимости и инвесторов?
Понимание макроэкономических факторов, изменений в законодательстве и динамики рынка помогает принимать обоснованные инвестиционные решения на рынке недвижимости ОАЭ.
Каковы перспективы рынка недвижимости ОАЭ?
Сектор недвижимости ОАЭ продолжает демонстрировать устойчивость благодаря стабильному международному спросу, особенно в сегментах элитной недвижимости на побережье и брендовых жилых комплексов.
Как компания Al Huzaifa Properties может помочь?
Являясь официальным партнером застройщиков по продажам, компания Al Huzaifa Properties предлагает прямой доступ к проектам на стадии строительства по конкурентоспособным ценам и с эксклюзивными бонусами для брокеров. Свяжитесь с нами для получения индивидуальной консультации.
Связанные статьи
- Дубай по-прежнему остается «безопасной гаванью» региона. Вот данные.
- Пакет мер поддержки бизнеса в Дубае на сумму 1 млрд дирхамов: анализ рынка недвижимости