الكلمة المفتاحية الرئيسية: أسعار المساحات المكتبية في دبي
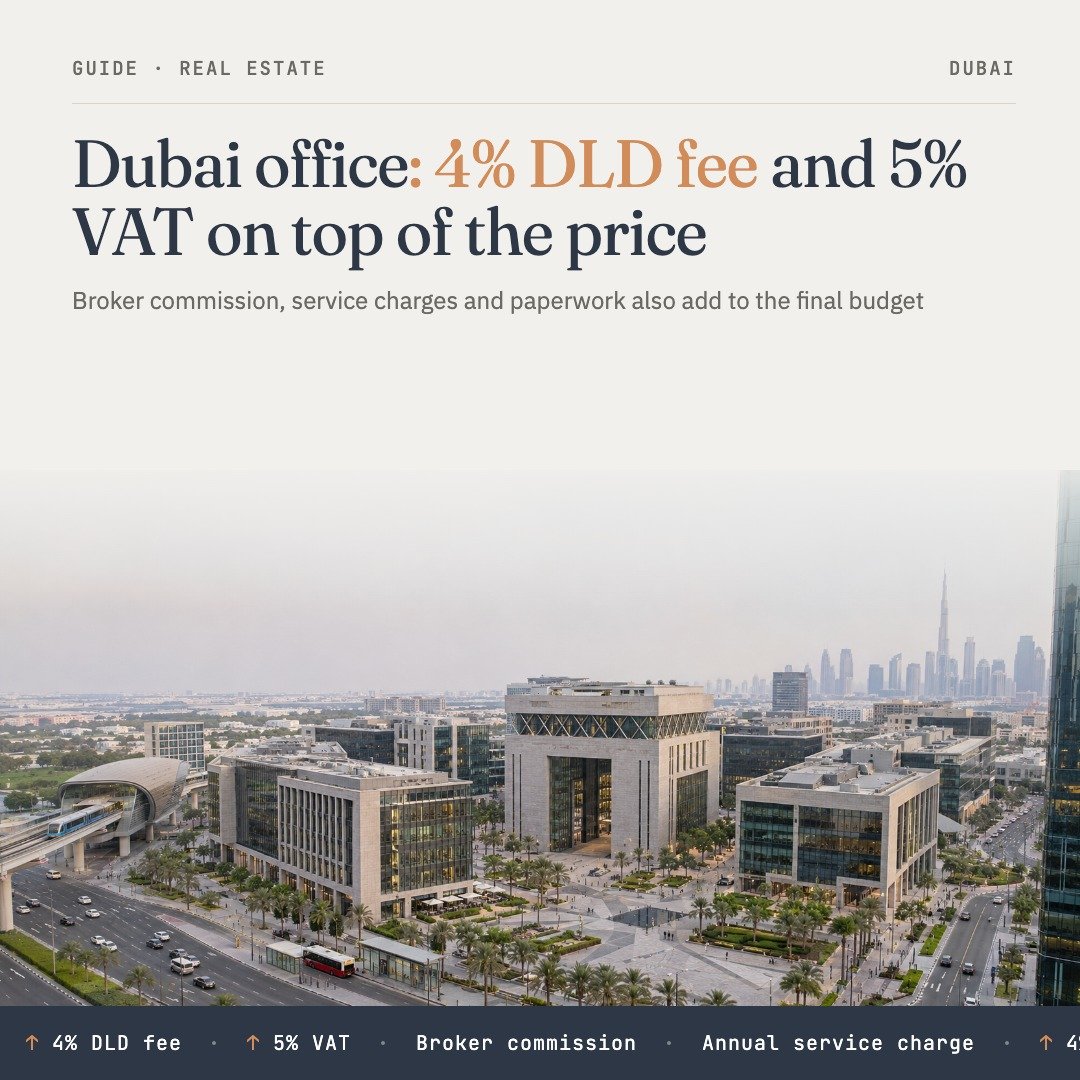
السعر المعلن لأي مكتب في دبي هو الرقم الأول الذي يراه المشتري، وآخر رقم يبقى دون تغيير. إذ تُضاف إليه رسوم التسجيل لدى دائرة الأراضي والأملاك في دبي (DLD)، وضريبة القيمة المضافة (VAT) على العقارات التجارية، وعمولة الوسيط العقاري، ورسوم الخدمات، وتكاليف المعاملات الورقية. ويُحتسب كل بند منها على أساس مستقل ويُدفع في توقيت مختلف. المشترون الذين يحسبون هذه التكاليف قبل التوقيع يعرفون التكلفة الحقيقية للمكتب، أما من يحسبونها بعد ذلك فيكتشفون الأمر متأخرين.
يستعرض هذا الدليل كل بند من بنود التكلفة بالترتيب الذي يظهر به خلال عملية الشراء، ويعتمد سعراً افتراضياً يتيح لك إعادة تطبيق الحسابات وفق أرقامك الخاصة. وتستند نسبة 4% لرسوم دائرة الأراضي والأملاك ونسبة 5% لضريبة القيمة المضافة إلى الملخص المعتمد لهذا المقال. احرص على التحقق من النسبتين عبر القنوات الرسمية لدائرة الأراضي والأملاك والهيئة الاتحادية للضرائب في يوم التوقيع، نظراً لاحتمال تغيّر النسب والإعفاءات.
ما الذي تتكون منه أسعار المساحات المكتبية في دبي؟
يتألف إجمالي الإنفاق الفعلي للمشتري من ستة عناصر رئيسية:
- السعر المتفق عليه للوحدة.
- رسوم التسجيل لدى دائرة الأراضي والأملاك (DLD).
- ضريبة القيمة المضافة (VAT) على المعاملة التجارية، حيثما تنطبق.
- عمولة الوسيط العقاري.
- رسوم الخدمات للمبنى والمناطق المشتركة.
- تكاليف المستندات ونقل الملكية وأي ترتيبات خاصة بالرهن العقاري.
البند الأول وحده هو الذي يخضع للتفاوض المباشر، أما البنود الأخرى فتُحدد في الغالب بموجب اللوائح التنظيمية أو العقود، ما يجعل من السهل إغفالها ومن الصعب التفاوض لخفضها. كما يُستحق دفع العديد منها في مواعيد تختلف عن موعد سداد العربون، لذلك فإن المشتري الذي يقتصر في ميزانيته على سعر الشراء فقط قد يواجه نقصاً في السيولة عند موعد نقل الملكية.
| بند التكلفة | يُحتسب على أساس | يُدفع إلى | التوقيت |
|---|---|---|---|
| سعر الوحدة | سعر البيع المتفق عليه | البائع | العربون، ثم الرصيد المتبقي |
| رسوم التسجيل لدى DLD | سعر البيع | دائرة الأراضي والأملاك في دبي | عند نقل الملكية |
| ضريبة القيمة المضافة (VAT) | التوريد الخاضع للضريبة | عبر البائع، وفق القواعد الضريبية | يعتمد على هيكل الصفقة |
| عمولة الوسيط | العقد المبرم مع الوسيط | شركة الوساطة العقارية | حسب الاتفاق |
| رسوم الخدمات | مساحة الوحدة وميزانية المبنى | جمعية الملاك أو شركة الإدارة | بشكل دوري |
| التكاليف الإدارية ورسوم نقل الملكية | جدول الرسوم | جهات متعددة | عند نقل الملكية |
المصدر: تحليل uae-prop، استناداً إلى بيانات الرسوم الصادرة عن دائرة الأراضي والأملاك في دبي وإرشادات الهيئة الاتحادية للضرائب بشأن ضريبة القيمة المضافة، على أن يتم التحقق منها في تاريخ الشراء.
كيف تُطبَّق رسوم دائرة الأراضي والأملاك البالغة 4% عند شراء مكتب؟
تفرض دائرة الأراضي والأملاك في دبي (DLD) رسوم تسجيل بنسبة 4% من سعر البيع عند توثيق الملكية وإصدار سند الملكية (Title Deed، وهو الشهادة الرسمية للملكية). وفي هذا المقال نعتمد نسبة 4% كنسبة أساسية للحساب. ويعرض دليلنا المفصل حول رسوم دائرة الأراضي والأملاك وتكاليف المعاملات العقارية البنود الثابتة الأصغر التي تصاحب هذه الرسوم.
وهناك نقطتان عمليتان تكتسبان أهمية خاصة عند شراء المكاتب؛ أولاً، تُحتسب الرسوم على أساس قيمة الصفقة، ما يعني أن السعر المعلن يحدد قيمتها بشكل مباشر. ثانياً، يتحمل المشتري هذه الرسوم في كثير من العقود، رغم أن تحديد الطرف الملزم بسدادها يخضع للاتفاق بين الطرفين. لذا، راجع اتفاقية البيع ومذكرة التفاهم للتأكد من هذا البند قبل دفع أي عربون، وإذا خلا العقد من نص صريح بشأنه، فاطلب تدوينه خطياً.
هل تُفرض ضريبة القيمة المضافة على العقارات التجارية في الإمارات؟
تُعامل العقارات التجارية معاملة مختلفة عن العقارات السكنية للأغراض الضريبية. وفي هذا المقال نعتمد نسبة 5% لضريبة القيمة المضافة، وفقاً للملخص المعتمد. غير أن انطباق الضريبة على صفقتك يعتمد على طبيعة العقار المباع وصفة البائع، ولذلك ينبغي التأكد من مدى خضوع العقار التجاري لضريبة القيمة المضافة في الإمارات بالرجوع إلى إرشادات الهيئة الاتحادية للضرائب أو استشارة مستشار ضريبي قبل الالتزام بالشراء.
تساعد ثلاثة أسئلة رئيسية في تأطير مسألة ضريبة القيمة المضافة:
- هل يُعد البيع توريداً خاضعاً للضريبة لعقار تجاري، أم يندرج ضمن إعفاء أو نظام ضريبي خاص؟
- هل البائع مسجل في نظام ضريبة القيمة المضافة، وهل ستوضح الفاتورة مبلغ الضريبة بشكل منفصل؟
- إذا كنت شركة مسجلة في ضريبة القيمة المضافة وتشتري المكتب لعملياتها التشغيلية الخاصة، فهل يمكن استرداد الضريبة عبر الإقرار الضريبي؟
ويُعد السؤال الثالث الأكثر أهمية بالنسبة للشركات المشترية. فعندما يكون المشتري مسجلاً ضريبياً ويستخدم المكتب لنشاط تجاري خاضع للضريبة، يمكن في الغالب استرداد الضريبة المدفوعة عند الشراء من خلال الإقرار الضريبي الدوري، رهناً بالشروط المنصوص عليها في اللوائح. وهذا يغيّر المركز النقدي النهائي، لكنه لا يغيّر المبلغ الذي يجب توفيره لحظة الدفع؛ فالمشتري الذي يخطط لاسترداد ضريبة القيمة المضافة لاحقاً لا يزال مطالباً بتمويلها أولاً، إذ تخضع عملية الاسترداد للجدول الزمني لتقديم الإقرارات الضريبية. استشر محاسبك لمعرفة التوقيت المتوقع للاسترداد حتى لا تواجه خطتك النقدية أي فجوة تمويلية.
أما بالنسبة للمستثمر الذي يشتري بغرض التأجير، فتختلف الصورة باختلاف هيكل التأجير وحالة التسجيل الضريبي. ونوصي بالحصول على تأكيد خطي من مستشار ضريبي بشأن المعالجة الضريبية قبل دفع العربون، لأن أي افتراض خاطئ في هذه المرحلة يغيّر العائد الاستثماري للصفقة بأكملها.
مثال تطبيقي بسعر افتراضي
هذا مثال افتراضي لا يستند إلى بيانات سوقية فعلية، والغرض منه فقط توضيح كيفية تراكم بنود التكلفة بحيث يمكنك استبدال القيمة الافتراضية بعرض سعر حقيقي.
لنفترض أن السعر المتفق عليه للمكتب هو P.
- رسوم التسجيل لدى دائرة الأراضي والأملاك (DLD): 4% من P.
- ضريبة القيمة المضافة (VAT)، إذا كان البيع خاضعاً للضريبة: 5% من المبلغ الخاضع للضريبة، والذي يساوي P في أبسط الحالات.
- عمولة الوسيط العقاري: نسبة مئوية يُتفق عليها خطياً، وتُحتسب على أساس P ما لم ينص العقد على خلاف ذلك.
- رسوم الخدمات: مبلغ سنوي متكرر لكل وحدة مساحة، يحدده مدير المبنى.
- التكاليف الإدارية ورسوم نقل الملكية: بنود ثابتة وفق جدول الرسوم المعتمد.
تُطبَّق النسبتان المئويتان — رسوم دائرة الأراضي والأملاك وضريبة القيمة المضافة — على الأساس نفسه، وتتراكمان معاً دون أن تلغي إحداهما الأخرى. فإذا كانت ضريبة القيمة المضافة قابلة للاسترداد لشركتك، فإن صافي مركزك المالي يتحسن لاحقاً؛ أما إذا لم تكن قابلة للاسترداد، فتظل جزءاً دائماً من إجمالي ما دفعته. وفي كلتا الحالتين، يجب أن يتوفر المبلغ نقداً عند إتمام الشراء.
أضف الآن عمولة الوسيط ورسوم الخدمات للسنة الأولى؛ ستجد أن الإجمالي يرتفع أكثر فوق القيمة P مع كل بند إضافي. الهدف من هذا التمرين هو استيعاب هيكل الحساب، ويمكنك اختبار هذا الهيكل عبر حاسبة العائد على الاستثمار (ROI) لدينا، حيث يمكن إدخال المعطيات نفسها ومقارنتها بعائد الإيجار المتوقع.
ما التكاليف غير المشمولة في السعر والتي تظهر لاحقاً؟
هناك عدة تكاليف نادراً ما تذكر في إعلانات البيع، ويمكن لكل منها أن يفاجئ المشتري الذي اعتمد على السعر المعلن فقط.
فرسوم الخدمات تتكرر سنوياً وتُحدد بناءً على ميزانية المبنى. وفي قطاع المكاتب، قد تتفاوت هذه الرسوم بشكل كبير بين برج حديث يضم مرافق مشتركة متكاملة ومبنى منخفض الارتفاع أصغر حجماً. ويوضح دليلنا حول رسوم الخدمات العقارية في دبي كيفية تحديد هذه الرسوم وأسباب ارتفاعها المحتمل.
كما أن تكاليف التجهيز الداخلي (Fit-out) منفصلة تماماً؛ فالمكتب الذي يُسلَّم على العظم يحتاج إلى أرضيات وأسقف وقواطع وإضاءة وأعمال تكييف قبل أن يتمكن أي موظف من مباشرة عمله فيه. ولا يشمل سعر البائع أياً من هذه الأعمال، بل قد تشترط إدارة المبنى اعتماد التصميم ودفع مبلغ تأمين قبل بدء التنفيذ.
وتقع تكاليف توصيل المرافق وترتيبات مواقف السيارات ومتطلبات الرخصة التجارية خارج سعر الشراء أيضاً. فإذا كانت الشركة بحاجة إلى رخصة تجارية مرتبطة بعنوان المكتب، فقد تطلب جهة الترخيص مستندات داعمة خاصة بالوحدة، ولكل منها رسومه المستقلة.
وتنطبق تكاليف الرهن العقاري في حال الشراء بالتمويل؛ إذ يفرض البنك رسوماً على تقييم العقار وترتيب القرض، كما أن تسجيل الرهن العقاري نفسه قد ينطوي على رسوم خاصة به. ويتجاوز المشتري النقدي هذه المصاريف، في حين ينبغي للمشتري المعتمد على التمويل أن يطلب من البنك قائمة كاملة ومكتوبة بجميع الرسوم.
وأخيراً، هناك مخاطر الشغور بالنسبة للمستثمر؛ فالمكتب الخالي من المستأجر لا يدر أي دخل بينما يستمر في استنزاف رسوم الخدمات. إن السعر الذي دفعته لا يمثل سوى نصف معادلة العائد الاستثماري.
كيف تطلب من البائع والوسيط تفصيل جميع الدفعات خطياً؟
الطلب الواضح والمباشر هو أقل وسائل الحماية تكلفة بيد المشتري. أرسله عبر البريد الإلكتروني ليكون الرد موثقاً، ونقترح الاستفسار عن البنود التالية:
- السعر المتفق عليه وعملة الدفع.
- الطرف الملزم بسداد رسوم دائرة الأراضي والأملاك (DLD)، والنسبة الدقيقة المعتمدة.
- ما إذا كانت ضريبة القيمة المضافة (VAT) تنطبق، وبأي نسبة، وما إذا كان البائع سيصدر فاتورة ضريبية.
- عمولة الوسيط العقاري، ومن يتحمل سدادها ومتى تستحق.
- قيمة رسوم الخدمات السنوية الحالية للوحدة، مع تاريخ آخر ميزانية معتمدة للمبنى.
- أي متأخرات مستحقة من رسوم الخدمات على الوحدة، مع تأكيد خطي بالرصيد.
- قائمة بالمستندات المطلوبة عند نقل الملكية، والرسوم المرتبطة بكل مستند.
وإذا أجاب الوسيط عبر رسالة نصية بدلاً من مستند رسمي، فانسخ تلك الإجابات وأدرجها في مسودة العقد؛ فالوعود الشفهية عبر الهاتف لا تحمل أي قيمة قانونية عندما يحل يوم نقل الملكية ويظهر بند جديد في كشف الحساب.
وقد يكون البائع شركة تطوير عقاري، وعندئذ ينبغي التعامل مع إفادات المطور بشأن رسوم الخدمات أو حالة التسليم باعتبارها تصريحات صادرة عنه إلى أن تطّلع بنفسك على ميزانية المبنى. تعامل مع أي رقم يرد في كتيبات المبيعات باعتباره ادعاءً يتطلب التحقق.
أين يخطئ المشترون في تقدير تكلفة المكتب؟
يتكرر عدد محدود من الأخطاء الشائعة في مختلف الصفقات:
جمع نسب مئوية تُطبَّق على أسس مختلفة؛ إذ تُحتسب رسوم دائرة الأراضي والأملاك على سعر البيع، بينما تُحتسب ضريبة القيمة المضافة على المبلغ الخاضع للضريبة. وعندما يختلف الأساسان، يؤدي الحساب الذهني السريع إلى إجمالي غير صحيح.
التعامل مع ضريبة القيمة المضافة القابلة للاسترداد وكأنها مجانية؛ فالاسترداد يعتمد على التسجيل الضريبي وطبيعة الاستخدام والتوقيت، ولا بد من توفير السيولة وسداد الضريبة أولاً.
إغفال رسوم الخدمات عند حساب العائد؛ إذ قد يبدو المكتب مغرياً من حيث سعر الشراء وحده، لكنه يخيب التوقعات بمجرد خصم الرسوم السنوية من دخل الإيجار.
نسيان تكلفة التجهيز الداخلي؛ فالوحدة المسلمة على العظم بسعر معلن منخفض قد تتجاوز تكلفتها النهائية بعد التشطيب تكلفة وحدة جاهزة.
الاعتماد على اتفاق شفهي بشأن العمولة؛ إذ يجب تدوين النسبة المئوية والطرف الملزم بالسداد في اتفاقية الوساطة.
عدم التحقق من الصفة القانونية والضريبية للبائع؛ فالشراء من شركة مسجلة ضريبياً مقابل الشراء من مالك فردي قد يترتب عليه نتائج ضريبية مختلفة تماماً للوحدة نفسها.
من الذي ينبغي له التروي قبل شراء مكتب في دبي؟
لا يُعد شراء مكتب خياراً مناسباً للمشتري الذي يحتاج إلى التخارج السريع؛ إذ تُدفع تكاليف المعاملات عند الشراء، ويتكرر دفع جزء منها عند البيع عبر عمولة الوسيط، ما يجعل فترة الاحتفاظ القصيرة غير كافية لتعويض هذه المصاريف. كما لا يناسب الشراء من لا يستطيع تغطية كامل الدفعات المقدمة دون إجهاد مالي، لأن المطالبة بالسيولة النقدية تحل دفعة واحدة عند نقل الملكية.
وقد تجد الشركة التي تحتاج إلى مساحة عمل لبضع سنوات فقط أن الاستئجار أكثر مرونة. كما ينبغي للمشتري الذي لم يستشر بعد مستشاراً ضريبياً بشأن ضريبة القيمة المضافة أن يتريث حتى يحسم هذه المسألة. أما بالنسبة لمن يخططون للاحتفاظ بالعقار على المدى الطويل، سواء لاستخدامه في أعمالهم الخاصة أو لتأجيره وفق ملف مستأجرين واضح، فإن بنود التكلفة المذكورة أعلاه تتحول إلى قائمة تدقيق يسهل إدارتها بدلاً من أن تكون مصدر مخاطرة.
المكاتب الصغيرة والمنخفضة السعر: ما الذي يتغير في الحسابات؟
حتى المكاتب منخفضة السعر المعروضة للبيع في دبي تخضع للبنود الإضافية ذاتها. صحيح أن الرسوم المحتسبة كنسبة مئوية تنخفض بانخفاض السعر، غير أن البنود الثابتة مثل الرسوم الإدارية والحد الأدنى لرسوم الخدمات تشكل عبئاً نسبياً أكبر على الوحدات الصغيرة. ومن الناحية العملية، تستحوذ التكاليف الإضافية على حصة أكبر من إجمالي الصفقة في المكاتب الصغيرة مقارنة بالمكاتب الكبيرة.
وعند البحث عن مكتب صغير للبيع في دبي، استفسر عن آلية احتساب رسوم الخدمات؛ فالمبنى الذي يحتسب الرسوم حسب المساحة يمنحك رقماً متوقعاً ومتناسباً، بينما قد يؤدي المبنى الذي يفرض حداً أدنى ثابتاً لكل وحدة إلى جعل الاحتفاظ بمكتب صغير جداً أمراً مكلفاً. قارن دائماً الرسوم السنوية بالإيجار الواقعي الذي يمكن للوحدة تحقيقه قبل اتخاذ القرار.
وينطبق المبدأ ذاته على الاستثمار في العقارات التجارية في دبي بمختلف أحجامها؛ فتكلفة الاستثمار في العقارات التجارية في دبي هي مجموع كل البنود المذكورة أعلاه، في حين لا يمثل سعر العقار التجاري نفسه سوى بند واحد منها. لذا، ينبغي للمشتري الذي يقارن بين العروض أن يقارن إجمالي الإنفاق الفعلي، لا الأسعار المطلوبة فقط.
الأسئلة الشائعة
ما التكلفة الإجمالية لشراء مساحة مكتبية في دبي بعد إضافة جميع الرسوم؟
تتمثل التكلفة النهائية في السعر المتفق عليه مضافاً إليه رسوم التسجيل لدى دائرة الأراضي والأملاك بنسبة 4%، وضريبة القيمة المضافة بنسبة 5% حيثما تكون الصفقة خاضعة للضريبة، وعمولة الوسيط العقاري، فضلاً عن تكاليف نقل الملكية والرسوم الإدارية، ثم تتبعها رسوم الخدمات سنوياً بعد الشراء. ونظراً لاحتمال تغيّر النسب والإعفاءات، يُنصح بالتحقق من كل بند لدى دائرة الأراضي والأملاك والهيئة الضريبية في تاريخ إتمام الصفقة.
هل تُفرض ضريبة القيمة المضافة على العقارات التجارية في الإمارات، وهل يمكن استردادها؟
نعم، قد تنطبق ضريبة القيمة المضافة على بيع العقارات التجارية، والنسبة المعتمدة هنا هي 5%. ويعتمد انطباقها على صفقة بعينها على الوضع الضريبي للبائع وهيكل عملية البيع. وقد يتمكن المشتري المسجل في نظام ضريبة القيمة المضافة والذي يستخدم المكتب لنشاط تجاري خاضع للضريبة من استردادها عبر الإقرار الضريبي، مع بقاء الالتزام بسداد قيمتها نقداً وقت الدفع. احرص على تأكيد موقفك الضريبي خطياً مع مستشار ضريبي.
كيف يمكن للمشتري الحصول على التكلفة الكاملة للمكتب موثقة خطياً؟
أرسل بريداً إلكترونياً إلى البائع والوسيط يتضمن قائمة أسئلة تشمل السعر، والطرف الملزم بسداد رسوم دائرة الأراضي والأملاك، والمعالجة الخاصة بضريبة القيمة المضافة، والعمولة، ورسوم الخدمات الحالية، وأي متأخرات مستحقة، ورسوم نقل الملكية. اطلب الحصول على كل إجابة في مستند مكتوب، وانسخ تلك التفاصيل في مسودة العقد قبل دفع أي عربون.
احصل على مراجعة شاملة لتكاليف الصفقة
يساعد فريقنا المشترين على تفصيل كل دفعة مالية قبل سداد العربون، ليكون الإجمالي واضحاً تماماً يوم التوقيع. تواصل معنا للحصول على حساب كامل لتكاليف المعاملة الخاصة بالمكتب الذي تفكر في شرائه.
المصادر
- دائرة الأراضي والأملاك في دبي (Dubai Land Department). رسوم التسجيل ونقل الملكية العقارية. صفحة معلومات، يُرجى التأكد منها في تاريخ الشراء. https://dubailand.gov.ae. تاريخ الاطلاع: November 12, 2026.
- الهيئة الاتحادية للضرائب، الإمارات العربية المتحدة. إرشادات ضريبة القيمة المضافة للعقارات التجارية. إرشادات رسمية، يُرجى التأكد منها في تاريخ الشراء. https://tax.gov.ae. تاريخ الاطلاع: November 12, 2026.