Рынок недвижимости Дубая находится на критически важном этапе. В связи с тем, что тысячи жилых и коммерческих объектов находятся на разных стадиях завершения, среди застройщиков, инвесторов и отраслевых аналитиков активизировались обсуждения возможного перенасыщения рынка. Хотя привлекательность эмирата как глобального инвестиционного центра остается высокой, понимание возникающих проблем с предложением необходимо для принятия обоснованных решений в 2027 году и в будущем.
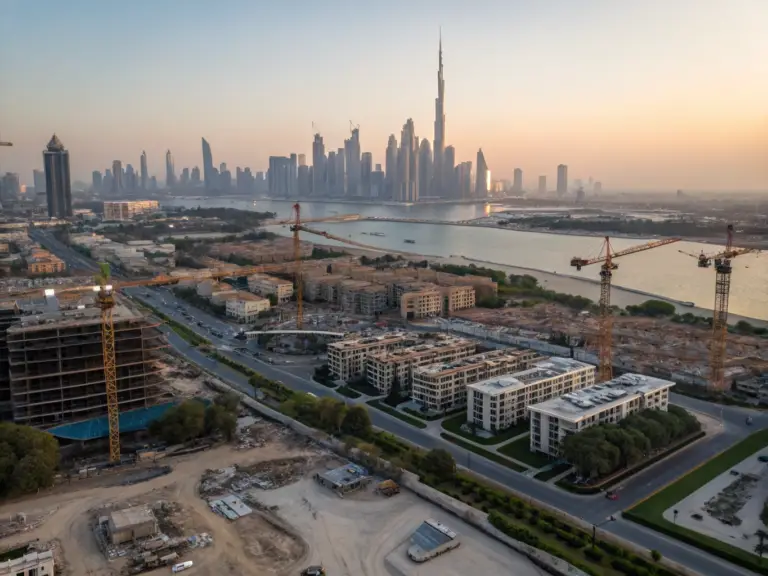
Масштабы проектов застройки в Дубае
За последние пять лет наблюдалось беспрецедентное расширение застройки в сфере недвижимости Дубая. Крупные проекты охватывают множество географических кластеров — от прибрежной застройки вдоль Dubai Marina и Downtown Dubai до просторных комплексов вилл в Arabian Ranches, Damac Hills и новых районах, таких как расширения Dubai South и Dubai Sports City.
Это расширение отражает ряд сходящихся факторов:
- Стимулы в виде Golden Visa, привлекающие международный капитал в поисках путей получения ВНЖ
- Мега-мероприятия и инфраструктурные достижения, повышающие доверие инвесторов
- Диверсификация за пределы туризма в коммерческую недвижимость и многофункциональные комплексы
- Интерес иностранных инвесторов со стороны соседей по GCC, рынков Южной Азии и европейских столиц
Отличительной чертой этого цикла является концентрация сроков сдачи объектов. Множество масштабных проектов, сдача которых запланирована на период с 2026 по 2028 год, создают вероятность одновременного выхода на рынок, что сокращает период поглощения нового фонда.
Понимание рисков переизбытка предложения
Переизбыток предложения на рынке недвижимости возникает, когда рост нового фонда опережает поглощение спросом, что обычно приводит к:
- Снижению доходности от аренды, поскольку за арендаторов конкурирует большее число объектов
- Смягчению цен в сегментах с низким спросом
- Увеличению периодов простоя для застройщиков и инвесторов
- Снижению стимулов для запуска новых проектов (охлаждение настроений застройщиков)
Дубай уже переживал шоки предложения — в частности, в 2015–2017 годах, когда совпали циклы завершения строительства — однако восстановился за 2–3 года благодаря сильному демографическому притоку и открытости визовой политики. Нынешняя ситуация отличается в ключевых аспектах:
Структурные отличия от цикла 2015 года:
– Рынок аренды стал более зрелым; ожидания арендаторов выше
– Пулы иностранных покупателей фрагментированы по большему количеству категорий недвижимости
– Макроэкономические трудности на некоторых рынках происхождения (Европа, часть стран MENA)
– Сдвиг в предпочтениях покупателей в сторону качества, а не количества
Наиболее уязвимые сегменты рынка
Апартаменты начального и бюджетного уровня
Студии и апартаменты с одной спальней в периферийных районах (расширения Dubai Sports City, International City) сталкиваются с наибольшим давлением. Эти сегменты поглощают чувствительных к ценам покупателей и арендаторов, что заставляет их первыми адаптироваться к сценариям переизбытка предложения. Конкуренция обостряется через:
- Агрессивное снижение арендных ставок
- Гибкие планы платежей и финансирование после завершения строительства
- Уступки по сервисным сборам (service charges)
Коммерческие площади среднего ценового сегмента
Офисный и торговый сегменты особенно чувствительны к экономическим циклам. Учитывая, что гибридный формат работы стал постоянным, спрос на корпоративные площади остается ниже допандемийных пиков. Новые готовые офисы без якорных арендаторов рискуют стать для застройщиков стратегическими обязательствами.
Элитная жилая недвижимость (нишевая уязвимость)
Хотя покупатели со сверхвысоким уровнем дохода остаются защищенными, широкий элитный сегмент (в ценовом диапазоне от $3 млн до $10 млн) подвержен снижению оценки, если более низкие сегменты ослабнут первыми, создавая каскадный эффект.
Факторы спроса, компенсирующие рост предложения
Несмотря на опасения по поводу строящихся объектов, рынок продолжают стимулировать несколько драйверов спроса:
Приток населения: Популяция экспатов в Дубае продолжает расти, хотя и более умеренными темпами. Только лишь спрос на Golden Visa указывает на устойчивую миграцию состоятельных лиц.
Капитал институциональных инвесторов: Фонды недвижимости и управляющие пенсионными активами рассматривают Дубай как диверсифицированный рынок Персидского залива с прозрачным регулированием, что поддерживает стабильный институциональный спрос.
Региональная миграция капитала: Геополитическая неопределенность в некоторых частях Ближнего Востока направляет капитал в признанные финансовые центры, такие как Дубай.
Спрос, связанный с туризмом и гостиничным бизнесом: Спрос на краткосрочную аренду (Airbnb, гостиничные апартаменты) поддерживает часть фонда, особенно в прибрежных и центральных кластерах.
Стратегии застройщиков на конкурентном рынке
Застройщики реагируют на понимание ситуации с предложением через:
Дифференциацию продукта
- Комплексы, ориентированные на велнес (тренажерные залы, зеленые насаждения, технологии здоровья)
- Интеграция систем «умный дом» и IoT в объектах
- Многофункциональные микрорайоны в рамках более крупных планов застройки
- Сертификация экологической устойчивости (LEED, Estidama), привлекающая инвесторов, ориентированных на ESG
Гибкие подходы к выходу на рынок
- Более медленное развертывание маркетинговых кампаний во избежание сигналов о перенасыщении
- Поэтапный запуск проектов вместо анонсирования всего портфеля застройки
- Инновации в планах платежей (например, финансирование после завершения строительства, продленные сроки передачи ключей)
Повышение качества и спецификаций
Вместо того чтобы конкурировать исключительно по цене, ведущие застройщики улучшают отделку, удобства и общественные пространства, понимая, что дифференциация способствует сохранению стоимости.
Инвестиционные последствия для 2027 года
Возможности в отдельных сегментах
Инвесторам следует избегать равномерного распределения вложений в жилую недвижимость Дубая. Вместо этого:
- Отдавайте предпочтение нишевым сегментам: элитным виллам, сервисным апартаментам (связанным с гостиничным бизнесом), коливингам / студенческому жилью.
- Географическая избирательность: Downtown и Marina сохраняют премиальную оценку; развивающиеся кластеры (Jumeirah Park, Parkway, Ras Al Khor) предлагают потенциал роста при более низких затратах на вход.
- Стратегия «покупай и сдавай»: Основное жилье для семей экспатов и профессионалов остается востребованным; краткосрочная доходность может снизиться, но заполняемость останется стабильной.
Осторожность с коммерческой и многофункциональной недвижимостью
Приобретение офисов и торговых площадей требует веских доказательств предварительной аренды или обязательств со стороны конечных покупателей. Спекулятивное коммерческое строительство несет в себе повышенный риск в 2027–2028 годах.
Качество застройщиков и арендодателей
Циклы переизбытка предложения вознаграждают качественных операторов:
- Солидные застройщики с финансовыми резервами легче переносят спады.
- Проекты с сильным управлением недвижимостью позволяют удерживать ценовую премию.
- Комплексы с разнообразными удобствами и ценностными предложениями быстрее поглощают шоки предложения.
Перспективы рынка и механизмы корректировки
Если переизбыток предложения все же материализуется:
Сценарий мягкой посадки (вероятность 50%): Постепенное снижение доходности от аренды (2–3%), умеренная корректировка цен в сегментах начального уровня, устойчивый рынок элитной недвижимости. Сроки восстановления: 18–24 месяца.
Сценарий более резкой коррекции (вероятность 35%): Падение цен на 10–15% в перенасыщенных сегментах, увеличение периодов маркетинга, уступки со стороны застройщиков. Восстановление: 2–3 года.
Сценарий устойчивости (вероятность 15%): Спрос неожиданно возрастает (неожиданное расширение визовой политики, региональное геополитическое бегство в безопасную гавань). Минимальная коррекция; цены сохраняются.
Автономные механизмы корректировки со стороны предложения уже запущены:
- Замедление анонсов новых проектов (осторожность застройщиков)
- Консолидация отрасли (уход или слияние мелких застройщиков)
- Регуляторные стимулы для переоборудования (например, реконструкция офисов под жилье)
FAQ: Переизбыток предложения и ваши инвестиции в Дубае
В: Стоит ли мне отложить покупку в 2027 году, учитывая риски переизбытка предложения?
О: Выбор идеального времени на рынке заведомо сложен. Если вам нужно жилье прямо сейчас, качественные объекты в сложившихся районах представляют ценность в любом случае. Инвесторам, ориентированным на спекуляции, действительно стоит дождаться ясности; конечным пользователям и покупателям основного жилья следует ориентироваться на свои личные сроки.
В: Какие районы наиболее защищены от переизбытка предложения?
О: Downtown Dubai, Dubai Marina и Palm Jumeirah сохраняют историческую устойчивость благодаря силе бренда и ограниченному предложению. Более новые районы (Arabian Ranches 3, Ras Al Khor) предлагают потенциал роста, но обладают более высокой чувствительностью к динамике поглощения.
В: Останется ли доходность от аренды привлекательной после переизбытка предложения?
О: Валовая доходность может снизиться с нынешних 4–5% до 3–3.5% в затронутых сегментах. Тем не менее, стабильная заполняемость и долгосрочный прирост капитала в качественных объектах оправдывают инвестиции для терпеливого капитала.
В: Как программа Golden Visa влияет на поглощение предложения?
О: Обладатели Golden Visa исторически удерживают недвижимость дольше и используют ее в качестве основного жилья, что поддерживает стабильность. Однако, если обладатели виз столкнутся с изменениями требований к проживанию, поглощение может непредсказуемо ускориться.
В: На что следует обращать первоочередное внимание при выборе застройщика?
О: Обращайте внимание на репутацию в части своевременной сдачи объектов, финансовую прозрачность, качество отделки и управление комплексом после продажи. Крупные застройщики с диверсифицированным портфелем переносят спады на рынке лучше, чем операторы одного проекта.
Заключение
Рынок недвижимости Дубая в 2027 году, вероятно, переживет умеренную коррекцию в перенасыщенных сегментах начального уровня, в то время как качественные проекты в премиальных локациях сохранят ценовую власть. Вместо обвала рынка следует ожидать цикл нормализации — такой, который вознаграждает продуманные инвестиции и наказывает за спекуляции.
Ключ к уверенному прохождению 2027 года кроется в понимании вашей инвестиционной концепции: покупаете ли вы для образа жизни, долгосрочного приумножения капитала или получения дохода? Рыночные коррекции полезны; они отделяют создателей реальной ценности от шума. Для серьезных инвесторов Дубай остается привлекательными воротами в регион Персидского залива — при условии, что вы инвестируете избирательно и с реалистичными сроками.
Инвестиционные консультанты UAE-Prop готовы обсудить динамику переизбытка предложения применительно к вашим целям. CTA: Запланировать консультацию